
لغز الأمان المالي بين الأجيال.. لماذا تحول حلم الآباء الاقتصادي إلى عبء على الأبناء؟
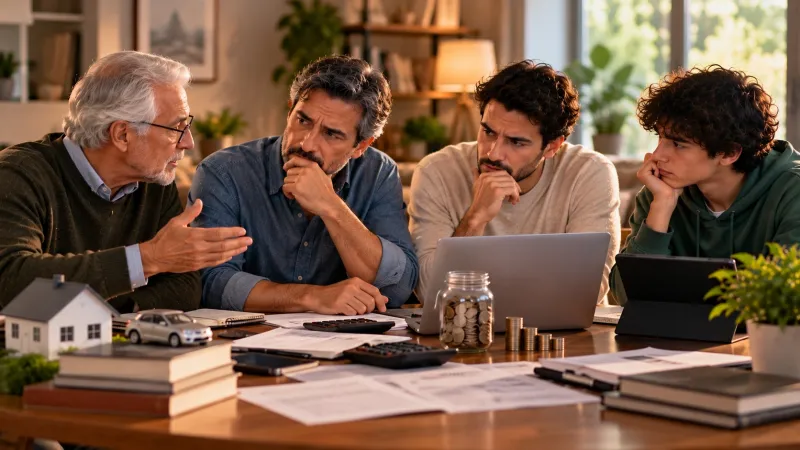
تتحدث أربعة أجيال عن الأمان المالي بالكلمة ذاتها، لكن كلّ جيلٍ منها يصف غرفةً مختلفة تمامًا؛ فقد أفرزت الظروف الاقتصادية المتباينة ونقاط الانطلاق المتفاوتة تعريفاتٍ لا يفهمها جيلٌ من آخر؛ فما يراه الأبُ "إهمالاً" من ابنه، قد لا يكون في حقيقته سوى عجزٍ من الابن عن مجاراة واقعٍ مختلف.
مفهوم الأمان المالي للأجيال المختلفة
جيل الطفرة: الأمان هو الوصول والبقاء
يربط أبناء جيل الطفرة -المولودون بين منتصف الأربعينيات ومنتصف الستينيات- الأمانَ المالي بالامتلاك الفعلي، ليكون لديهم بيتٌ مدفوعُ الرهن، وسيارة مملوكة لا مستأجرة، ومعاش تقاعدي يعني نهاية سنوات العمل.
ولم تكن هذه أحلامًا بعيدة المنال لهذا الجيل الذي نشأ في فترة ازدهار وافر؛ فقد حظي أكثر من نصفهم بمعاشات تقاعدية ثابتة، وكانت الأسرة قادرة على شراء منزل براتب شخص واحد، وكانت المؤسسات آنذاك تتولى الجزء الأكبر من العبء المالي، والخط النهائي للاستقرار كان مرئيًا ومضمونًا من مسافة معقولة.
وكشف استطلاع أجرته يو إس بنك ونشرته مجلة فورتشن أن 61% من هذا الجيل يعرّفون الثروة بالأمان المالي، لا بالرفاهية ولا بالتراكم؛ فالقدرة على تغطية نفقات الحياة دون قلق؛ هذا هو التعريف بأكمله.
جيل إكس: الأمان هو ألا تنفد الموارد قبل الأوان
لا يرى أبناء جيل إكس -المولودون بين منتصف الستينيات ونهاية السبعينيات- الأمانَ المالي وجهةً يصلونها، بل يرونه رحلةً لا أحد متأكدٌ من كفاية وقودها.
ودخل هذا الجيل سوق العمل حين كانت المعاشات التقاعدية الثابتة تختفي لصالح خطط توفير فردية لم يشرح أحد آلياتها، ثم وجد نفسه محصورًا في المنتصف بين تقديم الدعم المالي للآباء المسنين ومساعدة الأبناء البالغين في آنٍ.
وكشفت دراسة أجرتها شركة Raisin عام 2025 أن 38% من أبناء هذا الجيل يحملون ديونًا على بطاقات الائتمان تتراكم شهريًا، وهي أعلى نسبة بين جميع الأجيال، وأنهم الأكثر معاناةً من النفقات غير المتوقعة والأكثر توترًا بسبب الديون؛ فأمانهم المالي ليس حلمًا بمنزلٍ على الشاطئ، بل يدور حول القلق اليومي المستمر من عدم كفاية أرقام الشهر المقبل.
الجيل الألفي: الأمان هو اللحاق بما كان مفترضًا
أُخبر أبناء جيل الألفية -المولودون بين عامي 1981 و1996- بالخطة مبكرًا: الحصول على الشهادة الجامعية، ثم الوظيفة، وصولاً إلى الاستقرار.
ورأوا آباءهم يحسمون هذه المعادلة قبل سن الخامسة والثلاثين، ولكن الأزمة المالية العالمية عام 2008 أطاحت بكل شيء؛ إذ انهار سوق الإسكان، وتضخمت قروض الدراسة، ولم ترتفع الرواتب بما يواكب غلاء الأسعار.
كشف استطلاع أجرته AICPA عبر هاريس بول أن أبرز أهداف هذا الجيل المالية لعام 2026 تتمحور حول التوفير مع سداد الديون في آنٍ واحد، لأنهم قضوا عقدهم الثالث غير قادرين على فعل أي منهما. إحباطهم ليس ترفًا؛ هم اتبعوا التعليمات بالضبط، ودفعوا ما طُلب منهم، والمكافأة لم تصل في موعدها.
جيل زد: الأمان هو عدم الاعتماد على مصدر واحد
رأى أبناء جيل زد -المولودون بين عامي 1997 و2012- كل ما سبق من المقعد الخلفي؛ فقد كانوا أطفالاً حين خسر آباؤهم منازلهم في أزمة 2008، ومراهقين حين أثبتت جائحة كوفيد أن الراتب قد يختفي لأسباب لا علاقة لها بمقدار الجهد المبذول.
ولذا بنى هذا الجيل تعريفًا للأمان المالي لا يعتمد على مؤسسة واحدة أو صاحب عمل واحد أو سوق واحد؛ فأمانهم المالي يكمن في إطلاق مشروع جانبي، وحساب توفير يبدأونه في سن التاسعة عشرة، واكتساب مهارات مرنة تنتقل معهم عبر قطاعات مختلفة.
وكشف استطلاع أجراه بنك "يو إس بنك" أن 38% من جيل زد يعرّفون الثروة بجودة الحياة لا بالأمان المالي، وأن ستة بالمئة فقط منهم لا يقارنون أوضاعهم المالية بأقرانهم، مقارنة بـ 40% من جيل الطفرة. هذه المقارنة المستمرة تجعلهم أكثر قلقًا، لكنها تدفعهم أيضًا إلى الانخراط المستمر ومراجعة استراتيجيات توفيرهم.
تعريفات تجلس على طاولة واحدة دون أن تتفاهم
الأب من جيل الطفرة الذي يحثّ ابنته الألفية على التوفير أكثر ليس مخطئًا، وهي حين تجيب بأن كل ما تستطيع توفيره 200 دولار شهريًا بعد الإيجار ليست كسولة. كلاهما يجري حسابات داخل اقتصادَين مختلفَين ولا يرى أرقام الآخر. الكلمة لم تتغير، لكن الاقتصاد الذي تحتها تحوّل مرةً لكل جيل، ولم يُحدّث أحد التعريف.